※当ページのリンクにはPRが含まれています。
「NISAで積み立てているお金、経費にできないかな?」
個人事業主として働いていると、確定申告の時期になるたびに、
「少しでも経費にできるものはない?」
と探したくなりますよね。
私も個人で仕事をしながらNISAを続けているので、同じことを考えたことがあります。
先に結論をいうと、
NISAの積立額を事業の経費にすることはできません。
さらに、iDeCoのような所得控除の対象にもなりません。
ただし、NISAには「運用益などが非課税」という、経費や所得控除とは別の大きな税制メリットがあります。
この記事では、
- なぜNISAは経費にならないの?
- 経費と所得控除は何が違う?
- 確定申告ではどう扱う?
- 事業用口座からNISAへ入金したら仕訳は?
- NISA・iDeCo・小規模企業共済は何が違う?
- 個人事業主の私がNISAを優先している理由
を、投資歴4年・個人で働く私の実体験を交えて、正直にお話しします。

この記事を書いた人
30代関西ママ。投資歴4年。SBI証券でeMAXIS Slim S&P500・オールカントリーを積立中。小1女の子のママ。夫婦共働き。総資産2,220万円・NISA1,443万円。サイドFIRE目標5,000万円。
- 結論|個人事業主でもNISAは経費にできない
- NISAは「経費」にも「所得控除」にもならない
- 簿記を勉強して「事業のお金と個人のお金は別」と分かった
- 事業用口座からNISAへ入金したら、帳簿はどうする?
- 個人事業主の確定申告でNISAはどうする?
- 課税口座とNISAは混同しないよう注意
- 個人事業主にとってNISAのメリットは?
- 私の場合|収入が安定しなくてもNISAを続ける工夫
- NISA・iDeCo・小規模企業共済、どれがいい?
- 私が今はiDeCoよりNISAを優先している理由
- 小規模企業共済も「経費」ではない
- なぜ私は個人で働くようになったのか
- よくある質問
- まとめ|NISAは経費にならない。でも個人事業主にもメリットはある
結論|個人事業主でもNISAは経費にできない
まず、一番知りたいところから。
NISAで投資した金額は、事業の必要経費にはできません。
経費とは、事業を行うために必要となった支出のこと。
たとえば、
- 仕事で使う通信費
- 事務用品
- 事業用の交通費
- 事業に必要な家賃など
ですね。
一方、NISAへの積立は、事業のために支払うお金ではなく、個人の資産形成のためのお金です。
そのため、
「毎月10万円NISAに積み立てているから、年間120万円を経費にする」
といった処理はできません。
個人事業主だからNISAを特別に経費にできる、という制度もありません。
NISAは「経費」にも「所得控除」にもならない
ここで私自身も最初は少し分かりにくかったのが、
「経費」と「所得控除」は別物
ということです。
簡単に整理すると、こんな違いがあります。
| 制度・支出 | 事業経費 | 所得控除 | 主な税制メリット |
|---|---|---|---|
| NISA | × | × | 対象となる運用益等が非課税 |
| iDeCo | × | ○ | 掛金が所得控除・運用益も非課税 |
| 小規模企業共済 | × | ○ | 掛金が所得控除 |
| 事業用の通信費など | ○ | × | 事業所得の計算上、必要経費になる |
NISAは、
「積み立てた金額そのものを税金計算から差し引く制度」ではありません。
投資したあとに出た利益などが非課税になる制度です。
一方、iDeCoや小規模企業共済は「経費」ではありませんが、掛金が所得控除の対象になります。
この違いを理解すると、かなり整理しやすくなります。
簿記を勉強して「事業のお金と個人のお金は別」と分かった
実は、この「経費と投資は別物」という感覚を私がきちんと理解できたのは、簿記3級を勉強してからでした。
簿記では、
事業のお金と個人のお金を分けて考える
のが基本です。
NISAへの積立は、まさに「個人のお金」の側。
たとえ自分が個人事業主でも、NISAで投資信託を買うことが仕事に必要な支出になるわけではありません。
この考え方が分かってからは、
「NISAって経費になる?」
と迷うこともなくなりました。
▼家事・育児・仕事をしながら簿記3級に合格したときの話はこちら
事業用口座からNISAへ入金したら、帳簿はどうする?
個人事業主の場合、ここも気になるところですよね。
個人用口座からNISAへ積み立てる場合
プライベートで使っている銀行口座からNISA口座へ入金しているなら、基本的には事業の帳簿とは関係ありません。
個人のお金から個人の資産形成へお金を動かしているからです。
事業用口座からNISAへ入金した場合
一方、事業用として帳簿に登録している銀行口座から、自分のNISA口座へお金を移した場合。
これは必要経費ではなく、一般的には「事業主貸」として処理します。
たとえば、事業用口座からNISA用の証券口座へ10万円送金した場合は、
事業主貸 100,000円 / 普通預金 100,000円
という考え方です。
10万円を経費にするわけではありません。
個人的には、事業のお金とNISAのお金はできるだけ分けておいた方が、確定申告のときにも分かりやすいと思っています。
※実際の帳簿処理は状況によって異なる場合があるため、判断に迷う場合は税理士や税務署、利用している会計ソフトなどで確認してください。
個人事業主の確定申告でNISAはどうする?
NISAのいいところは、確定申告がかなりシンプルなことです。
NISA口座内で対象商品を売却して利益が出ても、その利益は非課税。
そのため、通常はNISAで得た利益を確定申告する必要はありません。
一方で注意したいのが、損失が出た場合です。
NISAで利益が出た場合
→ 対象となる利益は非課税。通常は確定申告不要。
NISAで損失が出た場合
→ その損失を、課税口座で出た利益と相殺することはできません。
つまり、
利益が出ても税金がかからない代わりに、損失が出ても税金計算には使えない
ということです。
事業所得の帳簿づけや確定申告だけでも結構大変なので、投資部分の申告作業が基本的に増えないのは、個人的には助かっています。
課税口座とNISAは混同しないよう注意
以前、私はNISA以外の源泉徴収ありの特定口座で株式を売却したことがあります。
源泉徴収ありの特定口座では、証券会社が税金を源泉徴収してくれるため、一定の場合には申告不要にできます。
一方、一般口座や源泉徴収なしの特定口座は扱いが異なります。
つまり、
「NISAだから確定申告が不要」
と
「源泉徴収ありの特定口座だから申告不要にできる」
は、理由が違います。
ここは分けて考えるようにしています。
個人事業主にとってNISAのメリットは?
「経費にもならないし、所得控除もないなら、個人事業主がNISAをするメリットってあるの?」
と思うかもしれません。
私は十分あると思っています。
最大のメリットは、やはり対象となる運用益などが非課税になること。
そして個人で働いている私の場合、会社員のように勤務先の退職金を当てにできる働き方ではありません。
だからこそ、
「自分の老後資金は自分で準備していきたい」
という気持ちがあります。
経費にするための制度ではないけれど、長期の資産形成に使える。
それが私にとってのNISAです。
私の場合|収入が安定しなくてもNISAを続ける工夫
個人で仕事をしているので、毎月の収入にはどうしても波があります。
長期休暇や、子どもが学校を休む日が多い月は、仕事量も減ります。
そういう月は、積立額を増やす余裕がありません。
逆に、しっかり働けた月は多めに投資できることもあります。
そこで私は、
「絶対に続けたい最低ライン」と「余裕があるときに増やす分」
を分けて考えています。
以前は月5万円を最低ラインにして、余裕がある月には25万円ほど積み立てたこともありました。
積立額は家計状況に合わせて変えていますが、
毎月必ず同じ金額を投資することより、長く続けること
を重視しています。
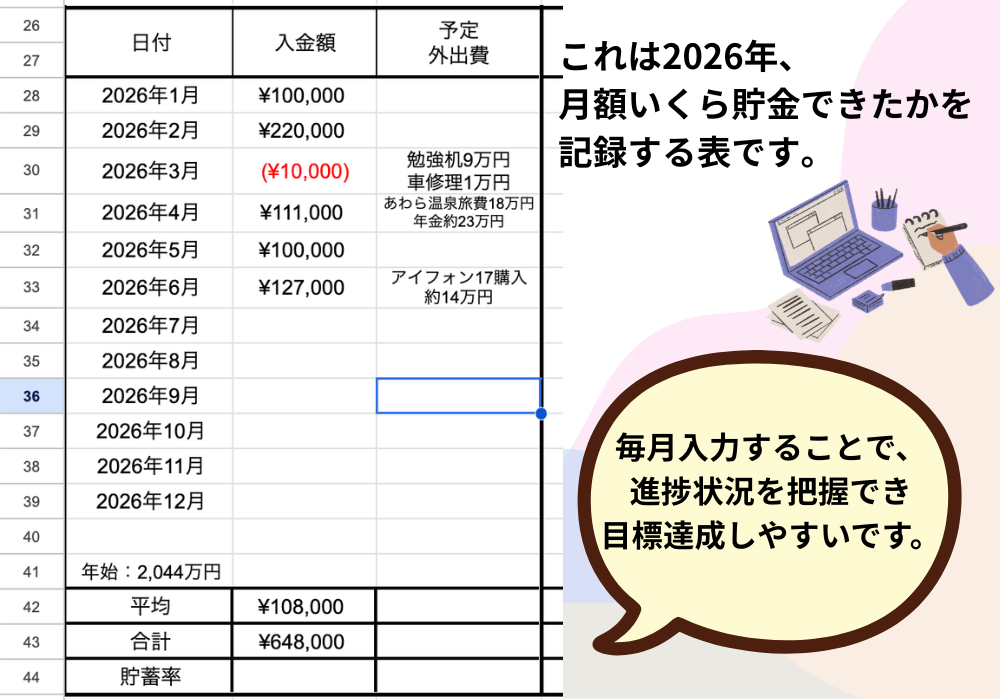
収入が多かった月に使いすぎないよう、
「今月はいくら資産形成に回せた?」
を見える化しているのが、私には合っています。
私のような働き方では、月によって収入にかなり波があります。
だからこそ、
「今月は少ないから投資できない=やめる」
ではなく、
少ない月は少なく、多い月は多めに積み立てる
くらいの柔軟なやり方で続けています。
NISA・iDeCo・小規模企業共済、どれがいい?
個人事業主の資産形成を調べると、
「NISAだけじゃなく、iDeCoや小規模企業共済も使った方がいいのでは?」
という疑問も出てきます。
この3つは、そもそも目的が少し違います。
| 項目 | NISA | iDeCo | 小規模企業共済 |
|---|---|---|---|
| 経費 | × | × | × |
| 積立額・掛金の所得控除 | × | 掛金が全額所得控除 | 掛金が全額所得控除 |
| 運用益 | 対象となる利益が非課税 | 運用益非課税 | ― |
| お金の引き出し | 売却可能 | 原則60歳まで不可 | 任意解約可 (加入期間などにより元本割れあり) |
| 主な目的 | 資産形成 | 老後資金 | 個人事業主等の退職金準備 |
iDeCoは所得控除という大きなメリットがあります。
一方で、原則として60歳になるまで資産を自由に引き出せません。
小規模企業共済は、個人事業主などが将来の退職金を準備するための制度。
こちらも掛金は経費ではありませんが、所得控除の対象になります。
私が今はiDeCoよりNISAを優先している理由
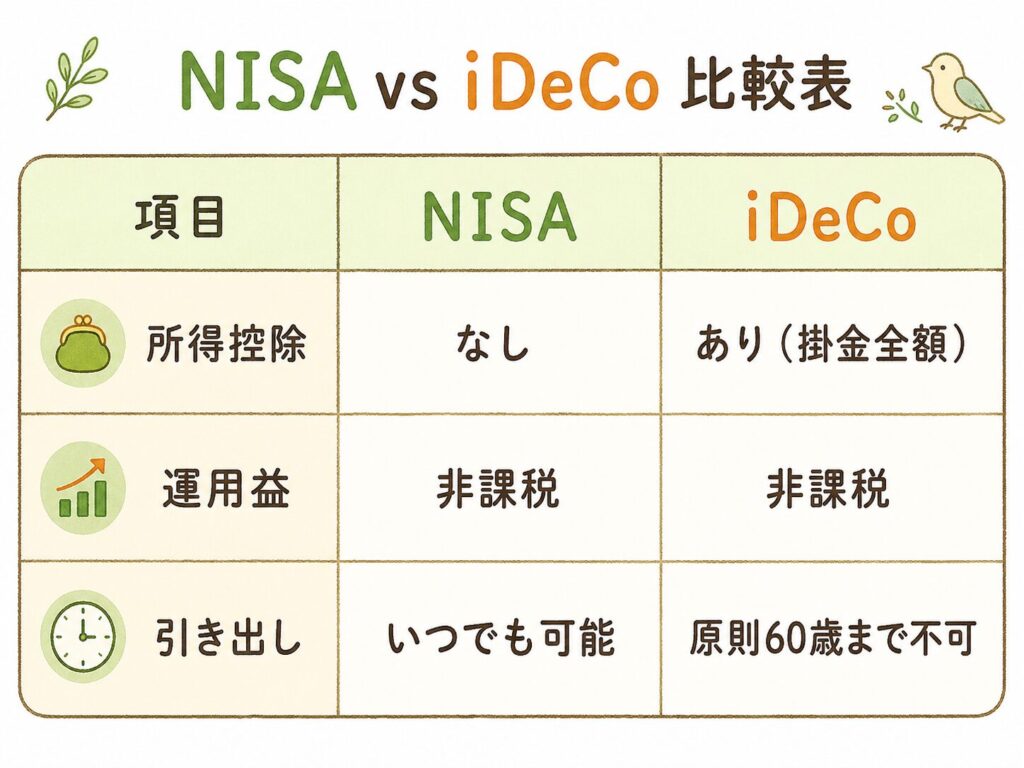
iDeCoにも大きな節税メリットがあることは分かっています。
それでも今の私は、まずNISAを優先しています。
一番大きな理由は、
必要になったら売却して現金化できる自由度
です。
わが家には子どもがいるため、この先、教育費などでまとまったお金が必要になる可能性があります。
そのため今は、
「老後まで基本的に使わないお金」
を増やすよりも、必要になれば使えるNISAの方がわが家には合っていると考えています。
以前は、
「新NISAの1,800万円を埋めるまではiDeCoを考えなくてもいい」
くらいに考えていました。
ただ、これは誰にでも当てはまる答えではありません。
iDeCoにはNISAにはない所得控除のメリットがあります。
所得や税率、老後資金の状況、今後使う予定のお金によっては、
NISAとiDeCoを併用する
という選択肢もあると思います。
私自身は現在、
NISAを優先し、家計にさらに余裕が出た段階でiDeCoも再検討する
という考えです。
小規模企業共済も「経費」ではない
個人事業主の節税策として、小規模企業共済もよく名前が出ます。
ここで注意したいのが、
小規模企業共済も「経費」になるわけではない
ということ。
掛金は事業上の必要経費ではありません。
ただし、掛金は所得控除の対象になります。
整理すると、
NISA:経費×・所得控除×
iDeCo:経費×・所得控除○
小規模企業共済:経費×・所得控除○
という違いがあります。
「節税できる=経費になる」
ではない、ということですね。
なぜ私は個人で働くようになったのか
私はもともと会社員でした。
でも、子どもとの時間があまりにも少なく、
「この働き方をずっと続けるのは難しいかも」
と思うようになりました。
そんなとき、仕事を通じて知り合った方から業務委託で働く話をいただき、収入よりも子どもとの時間を優先して今の働き方を選びました。
収入は会社員時代より下がりました。
だからこそ、
働く時間を減らした分、今あるお金をできるだけ長く育てていきたい
という思いが、NISAを続ける理由のひとつになっています。
▼小1の壁で働き方を変えた詳しい経緯はこちら
よくある質問
Q.NISAの積立額を経費にする方法はありますか?
ありません。
NISAは個人の資産形成なので、個人事業主でも積立額を必要経費にすることはできません。
Q.NISAの積立額は所得控除になりますか?
なりません。
所得控除を重視する場合は、iDeCoや小規模企業共済など別の制度があります。
Q.事業用口座からNISAへお金を移したら経費ですか?
経費ではありません。
事業用口座から個人利用のNISA口座へ移した場合は、一般的には「事業主貸」として処理します。
Q.NISAは確定申告が必要ですか?
NISA口座内で対象となる利益については、通常は確定申告する必要はありません。
一方、NISAで発生した損失を、課税口座の利益と損益通算することもできません。
Q.個人事業主はNISAとiDeCo、どちらを優先した方がいい?
一律の答えはありません。
私は、教育費などで途中でお金が必要になる可能性を考え、現在は引き出しやすいNISAを優先しています。
一方、所得控除を重視して老後まで使わないお金を準備したい人には、iDeCoにも大きなメリットがあります。
まとめ|NISAは経費にならない。でも個人事業主にもメリットはある
今回の内容をまとめると、
| 疑問 | 答え |
|---|---|
| NISAは経費になる? | ならない |
| NISAは所得控除になる? | ならない |
| NISAの対象となる運用益 | 非課税 |
| NISAの確定申告 | 通常は不要 |
| NISAの損失を損益通算 | できない |
| 事業用口座からNISAへ送金 | 一般的に事業主貸 |
| iDeCoの掛金 | 所得控除の対象 |
| 小規模企業共済の掛金 | 所得控除の対象 |
NISAの積立額を経費にすることはできません。
でも、
「経費にならない=個人事業主にメリットがない」
というわけでもありません。
私の場合は、収入に波があるからこそ、無理のない金額で資産形成を続けることを大切にしています。
節税だけを考えれば、iDeCoや小規模企業共済にも魅力があります。
それでも今は、
必要なときに売却できる自由度と、対象となる運用益などが非課税になるNISAを優先する。
これが現在の私の答えです。
今後、NISAの活用がさらに進んで家計に余裕ができたときには、iDeCoや小規模企業共済についても改めて検討していきたいと思っています。
わが家が実際に使っている証券会社はSBI証券
▼SBI証券の公式サイトはこちら
https://www.sbisec.co.jp
▼ 住信SBIネット銀行の口座開設はこちら(無料)
【楽天ユーザーの方へ】
楽天カードや楽天銀行をメインで使っているなら、楽天証券の方がポイントをムダなく使えます。
楽天証券でクレカ積立するなら楽天カードとセットがおすすめ。年会費は永年無料なので、楽天経済圏の方は持っておいて損なし。
▶ 楽天カード入会で楽天ポイントがもらえる
▶ SBI証券を4年使ったリアルな感想はこちら
▼NISAの実際の運用実績はこちら
▼資産形成の始め方はこちら
免責事項
この記事は個人の体験をもとにした情報提供を目的としています。税務・会計処理は個々の状況によって異なる場合があります。確定申告や仕訳について判断に迷う場合は、税務署・税理士などの専門家へご確認ください。投資には元本割れの可能性があり、投資判断はご自身の責任でお願いします。

コメント